7 Hal yang Harus Diperhatikan Saat Membeli Rumah KPR
Membeli rumah KPR membutuhkan perencanaan yang matang agar prosesnya berjalan lancar. Ada tujuh hal yang harus diperhatikan saat membeli rumah KPR, mulai dari kondisi keuangan hingga ketentuan pembayaran. Dengan memahami setiap aspek tersebut, Anda bisa mempersiapkan pembelian rumah dengan lebih baik. Apa saja yang perlu diperhatikan? Simak penjelasan lengkapnya berikut ini!
1. Evaluasi Kondisi Keuangan Pribadi
Hal yang harus diperhatikan saat membeli rumah KPR pertama adalah kondisi keuangan pribadi. Evaluasi kondisi keuangan Anda sebelum memutuskan mengambil rumah KPR. Pastikan pendapatan stabil, hitung pengeluaran, tabungan, serta utang aktif, seperti kredit kendaraan atau kartu kredit.
Rasio utang terhadap pendapatan (debt to income/DTI) idealnya maksimal 30%. Oleh karena itu, jangan memaksakan membeli rumah yang melampaui kemampuan Anda. Pastikan keuangan tetap seimbang, agar cicilan KPR tidak mengorbankan kebutuhan utama maupun tabungan jangka panjang.
2. Bandingkan Suku Bunga dan Skema KPR
Pilih tingkat bunga KPR yang kompetitif dan tenor yang sesuai kemampuan Anda membayar cicilan. Kemudian, pelajari detail skema cicilan, termasuk bunga, tenor, dan simulasi pembayaran. Perhatikan juga proses administrasinya, mulai dari dokumen yang dibutuhkan, status uang DP, hingga waktu penyerahan kunci.
Jangan tergiur bunga rendah, tanpa menghitung dampaknya pada angsuran bulanan! Selain itu, pahami perbedaan bunga fixed yang stabil di awal dan bunga floating yang fluktuatif, agar keputusan Anda matang dan sesuai rencana keuangan.
3. Pilih Lokasi Rumah yang Strategis
Hal yang harus diperhatikan saat membeli rumah KPR berikutnya adalah lokasi rumah. Pilih rumah yang strategis dan dekat dengan pusat aktivitas utama Anda, seperti tempat kerja, sekolah, atau fasilitas umum. Pastikan aksesnya mudah, baik untuk transportasi umum maupun kendaraan pribadi.
Perhatikan lingkungan sekitar, termasuk keamanan dan kenyamanan. Lokasi yang tepat tidak hanya mendukung keseharian Anda, tetapi juga meningkatkan nilai investasi properti di masa depan.
4. Periksa Legalitas dan Dokumen Rumah

Pastikan legalitas rumah KPR yang Anda beli jelas dan lengkap. Periksa Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB) di Badan Pertanahan Nasional (BPN) untuk memastikan keasliannya. Pastikan properti memiliki Izin Mendirikan Bangunan (IMB) yang sah dan sesuai kondisi bangunan.
Periksa juga bukti pembayaran Pajak Bumi dan Bangunan (PBB) terbaru. Jika rumah bekas, cek Akta Jual Beli (AJB) dari pemilik sebelumnya. Sementara untuk rumah baru, pastikan pengembang memiliki Surat Perjanjian Pengikatan Jual Beli (PPJB).
5. Telusuri Reputasi Developer
Hal yang harus diperhatikan saat membeli rumah KPR selanjutnya yaitu reputasi developer. Cari tahu rekam jejak mereka melalui ulasan pembeli, proyek sebelumnya, atau forum properti online. Kemudian, kunjungi langsung perumahan yang telah mereka kembangkan, untuk menilai kualitas bangunan dan lingkungan.
Pastikan juga developer memiliki izin resmi dan terdaftar di asosiasi, seperti REI atau APERSI. Selain itu, pilih developer yang transparan soal spesifikasi, jadwal, dan pembayaran. Riset ini akan membantu Anda menghindari risiko dan memastikan properti yang aman serta berkualitas.
6. Hitung Biaya Tambahan KPR
Saat membeli rumah KPR, persiapkan biaya tambahan selain uang muka. Anda akan menghadapi dua jenis uang muka: down payment (DP), biasanya 0–30% dan booking fee yang tidak Anda dapatkan kembali ketika melakukan pembatalan.
Siapkan juga biaya notaris untuk pengurusan sertifikat, yang sudah tertulis dalam Undang-Undang. Selain itu, bank akan membebankan biaya administrasi dan provisi, termasuk untuk proses dokumen dan komisi.
Kemudian, demi melindungi rumah dari potensi bencana di kemudian hari, pastikan Anda juga mempersiapkan biaya asuransi rumah.
7. Pahami Ketentuan DP dan Persetujuan KPR
Sebelum membayar uang muka (DP) rumah, pastikan Anda memahami ketentuan pembayaran dan status persetujuan KPR dari bank. Sebaiknya, bayarkan DP setelah KPR Anda disetujui bank, karena pengajuan KPR tidak selalu disetujui, meskipun developer bekerja sama dengan pihak bank.
Selain itu, pastikan jumlah DP sesuai dengan kesepakatan dan kemampuan keuangan Anda. Sebelum menandatangani Perjanjian Pengikatan Jual Beli (PPJB), baca dan pahami setiap ketentuannya dengan teliti untuk memastikan isi perjanjian sesuai dengan kesepakatan.
Saatnya Wujudkan Rumah Impian di Gardenia, Serpong Natura City
Memilih rumah KPR bukan hanya soal menentukan cicilan bulanan, tetapi juga memastikan kondisi keuangan, legalitas, dan seluruh biaya pembelian sudah dipahami dengan baik. Dengan persiapan yang tepat, Anda bisa memilih hunian yang lebih sesuai dengan kebutuhan jangka panjang.
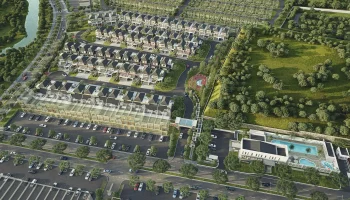
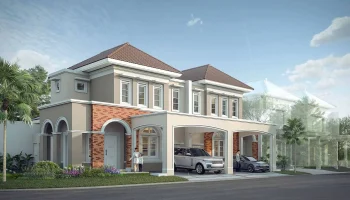
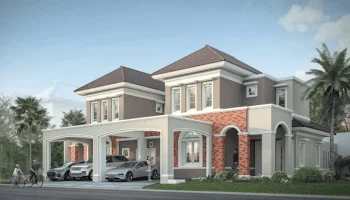
Salah satu pilihan yang bisa Anda pertimbangkan adalah Gardenia di Serpong Natura City, kawasan hunian dekat BSD yang menawarkan lingkungan tempat tinggal untuk mendukung kenyamanan keluarga.
Untuk membantu Anda merencanakan pembelian rumah, Gardenia menghadirkan penawaran menarik. Dengan booking fee Rp10 juta, tersedia promo all-in yang mencakup gratis BPHTB, AJB, DP 10%, dan biaya akad sesuai ketentuan yang berlaku. Khusus untuk unit ready, Anda juga berkesempatan mendapatkan promo gratis PPN.
Ingin mengetahui lebih lanjut tentang Gardenia, pilihan unit, dan perhitungan cicilan KPR? Silakan hubungi tim kami untuk memperoleh informasi terbaru dan menjadwalkan kunjungan langsung.